

El pasado 8 de septiembre de 2026 se presentó el Paquete Económico para el ejercicio fiscal 2027, que contempla diversas modificaciones a la Ley del Impuesto sobre la Renta (LISR).
Entre las propuestas destacan cambios relacionados con los límites de ingresos para tributar en el Régimen Simplificado de Confianza (RESICO), deducciones de inversiones, pérdidas fiscales, pagos provisionales, deducción de intereses y operaciones que involucran capitalizaciones de pasivos.
A continuación, presentamos un resumen de las principales modificaciones propuestas y de los aspectos que las personas físicas y morales deberán considerar.
1. Personas físicas: aumento del límite de ingresos para RESICO
Se propone modificar el artículo 113-E de la LISR para incrementar de $3.5 millones a $5 millones de pesos anuales el límite de ingresos que permite a las personas físicas tributar en el Régimen Simplificado de Confianza (RESICO).
La propuesta busca, entre otros objetivos, incentivar la formalidad y facilitar el cumplimiento de las obligaciones fiscales. así ampliar el universo de contribuyentes que pueden acceder a los beneficios fiscales de este régimen.
Asimismo, se plantea que hasta el nuevo límite de ingresos resulte aplicable la tasa máxima correspondiente al régimen, de 2.5%.
2. Sector primario: aumento del monto exento
Para las personas físicas que realizan actividades del sector primario —agrícolas, ganaderas, silvícolas o pesqueras— se propone incrementar el monto máximo de ingresos exentos previsto en el artículo 113-E de la LISR.
El límite pasaría de $900,000 a $1,000,000 de pesos.
Este cambio representaría un incremento en el monto de ingresos que puede acceder al beneficio de exención, sujeto al cumplimiento de los requisitos establecidos en la legislación fiscal.
3. Personas morales: aumento del límite de ingresos para RESICO
También se propone ampliar el límite de ingresos para las personas morales que tributan bajo el Régimen Simplificado de Confianza, regulado actualmente en el artículo 206 y demás disposiciones aplicables de la LISR.
El límite pasaría de $35 millones a $50 millones de pesos de ingresos anuales.
La modificación permitiría que un mayor número de empresas pueda tributar bajo este régimen y, en determinados casos, que empresas que hayan dejado de cumplir con el límite de ingresos puedan reincorporarse, siempre que cumplan con los demás requisitos establecidos.
4. Mayor porcentaje de deducción de inversiones para personas morales RESICO
La iniciativa también plantea incrementar los porcentajes de deducción de inversiones aplicables a las personas morales que tributan en RESICO, actualmente previstos en el artículo 209 de la LISR.
La modificación acompañaría el aumento del límite de ingresos del régimen y podría representar un beneficio para las empresas que realizan inversiones, al permitir una recuperación fiscal más acelerada de determinados activos.
5. Nuevos límites para deducciones autorizadas y pérdidas fiscales
Uno de los cambios de mayor relevancia para las personas morales es la propuesta de incorporar un nuevo mecanismo de control para las deducciones autorizadas y la disminución de pérdidas fiscales.
El mecanismo estaría dirigido a personas morales residentes en México que obtengan ingresos acumulables superiores a $50 millones de pesos y determinen utilidad fiscal en el ejercicio.
¿Cómo funcionaría el límite a las deducciones?
La propuesta establece dos escenarios:
- Cuando las deducciones autorizadas sean menores o iguales al 96.67% de los ingresos acumulables, únicamente podría disminuirse el 99% del total de las deducciones autorizadas.
- Cuando las deducciones autorizadas sean superiores al 96.67% de los ingresos acumulables, el monto máximo que podría disminuirse sería equivalente al 96.67% de los ingresos acumulables.
Las deducciones que no puedan aplicarse como consecuencia de estos límites podrían disminuirse en los 20 ejercicios siguientes.
Límite a la disminución de pérdidas fiscales
También se propone limitar la disminución de pérdidas fiscales de ejercicios anteriores a un máximo equivalente al 50% de la utilidad fiscal del ejercicio.
Las pérdidas fiscales continuarían sujetas, en términos generales, a las reglas previstas en el artículo 57 de la LISR.
Adicionalmente, la iniciativa contempla disposiciones transitorias para las pérdidas generadas hasta 2026, permitiendo su disminución durante los 20 ejercicios siguientes a aquel en que se hubieran generado.
¿Quiénes quedarían fuera de este mecanismo?
La iniciativa contempla excepciones para determinados contribuyentes y actividades, entre ellos:
- Coordinados.
- Personas morales dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras (AGAPES).
- Determinadas operaciones de maquila.
- Empresas declaradas en quiebra.
- Instituciones de seguros.
- Empresas con menos de cinco años de inscripción en el RFC.
- Determinados contribuyentes que cuenten con beneficios fiscales relacionados con deducciones inmediatas o adicionales.
Es importante revisar en cada caso si el contribuyente se encuentra dentro de alguno de los supuestos de excepción.
6. Cambios en el coeficiente de utilidad para pagos provisionales de 2027
Como consecuencia del nuevo mecanismos de control de las deducciones autoirzadas, se plantea un ajuste transitorio al coeficiente de utilidad utilizado para determinar los pagos provisionales de ISR de 2027.
La medida aplicaría a personas morales que, conforme a su última declaración anual presentada, hayan obtenido ingresos acumulables superiores a $50 millones de pesos.
Dependiendo de la proporción de deducciones respecto de los ingresos acumulables, el coeficiente de utilidad determinado conforme al artículo 14 de la LISR se multiplicaría por alguno de los siguientes factores
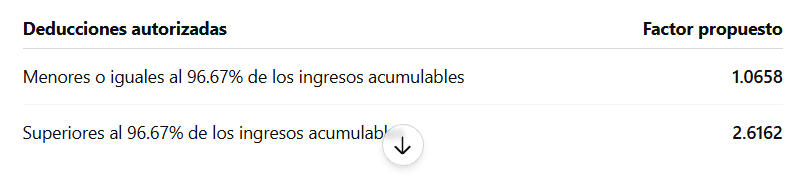
Adicionalmente, las pérdidas fiscales pendientes de disminuir en los pagos provisionales únicamente podrían aplicarse hasta por un monto equivalente al 50% de la utilidad fiscal determinada para el pago provisional.
Este cambio podría tener un efecto importante en el flujo de efectivo de las empresas, debido a que podría incrementar el monto de ISR enterado durante 2027.
7. Menor límite para la deducción de intereses netos
Se propone modificar la fracción XXXII del artículo 28 de la LISR para reducir el límite de deducción de intereses netos.
El porcentaje pasaría de 30% a 20%.
Para las empresas con niveles relevantes de financiamiento, este cambio podría tener un efecto directo en la determinación de su resultado fiscal, por lo que será importante revisar la estructura de deuda y el tratamiento fiscal de los intereses.
8. Nuevas condiciones para la deducción de pagos al extranjero
Con el objetivo de evitar la erosión de la base imponible, se propone modificar las reglas relacionadas con la deducción de determinados pagos realizados a residentes en el extranjero.
Bajo la propuesta, los pagos al extranjero serían deducibles hasta que la contraprestación sea efectivamente pagada y se entere la retención de ISR correspondiente.
En congruencia con esta modificación, se plantea que la retención del ISR se realice en el momento del devengo o del pago de la contraprestación, lo que ocurra primero.
9. Cambios en la Cuenta de Capital de Aportación (CUCA)
La iniciativa también propone modificaciones a las reglas relacionadas con la Cuenta de Capital de Aportación (CUCA).
En los casos de capitalización de pasivos, para determinar la CUCA únicamente se consideraría el valor principal efectivamente aportado, excluyendo:
- Intereses devengados.
- IVA derivado del pasivo objeto de capitalización.
El cambio busca precisar qué conceptos pueden formar parte del capital fiscal de la sociedad en este tipo de operaciones.
10. Costo comprobado de adquisición de acciones
También se plantean modificaciones al tratamiento del costo comprobado de adquisición de acciones cuando éste derive de una capitalización de pasivos.
La propuesta contempla excluir del costo los intereses y el IVA asociados con los pasivos capitalizados.
Asimismo, cuando las aportaciones se realicen mediante cuentas por cobrar, derechos de cobro o títulos de crédito, éstas formarían parte del costo comprobado de adquisición hasta que sean efectivamente cobradas y por el monto correspondiente.
Este cambio podría ser particularmente relevante para las empresas que realizan reestructuras corporativas o capitalizaciones mediante mecanismos distintos a aportaciones de efectivo.
11. Precisiones en la determinación de la CUFIN
Finalmente, se propone precisar las reglas para determinar la Cuenta de Utilidad Fiscal Neta (CUFIN).
Dentro de la mecánica para determinar la Utilidad Fiscal Neta (UFIN), se plantea establecer expresamente que deberán disminuirse las partidas que no cumplan con los requisitos fiscales correspondientes.
La modificación busca precisar el tratamiento de estas partidas dentro de la determinación de la UFIN y fortalecer los controles sobre las cuentas fiscales de las personas morales.
El Paquete Económico 2027 plantea cambios importantes en materia de ISR que podrían modificar la manera en que determinados contribuyentes calculan sus deducciones, pérdidas fiscales, pagos provisionales y cuentas fiscales.
Al mismo tiempo, algunas propuestas amplían los límites de ingresos para acceder al RESICO, tanto para personas físicas como para personas morales, y contemplan beneficios relacionados con la deducción de inversiones.
Sin embargo, las modificaciones aún se encuentran sujetas al proceso legislativo. Por ello, será fundamental dar seguimiento a las discusiones y posibles cambios que se realicen a la iniciativa antes de su aprobación y publicación definitiva.
En González Chevez, recomendamos que las empresas no esperen a la publicación final para comenzar a evaluar escenarios. Anticipar el impacto de los cambios fiscales permite tomar decisiones con mayor información y evitar que las nuevas reglas sorprendan a la empresa al momento de presentar sus declaraciones o realizar sus pagos provisionales.